Consumo de vino en el canal de ALIMENTACIÓN en España | 1er semestre 2026
Caen los vinos tintos, pero suben los blancos y los rosados
Caen menos los espumosos que los tranquilos con DOP
Suben las categorías más económicas
Cae el vino, pero suben las bebidas a base de vino
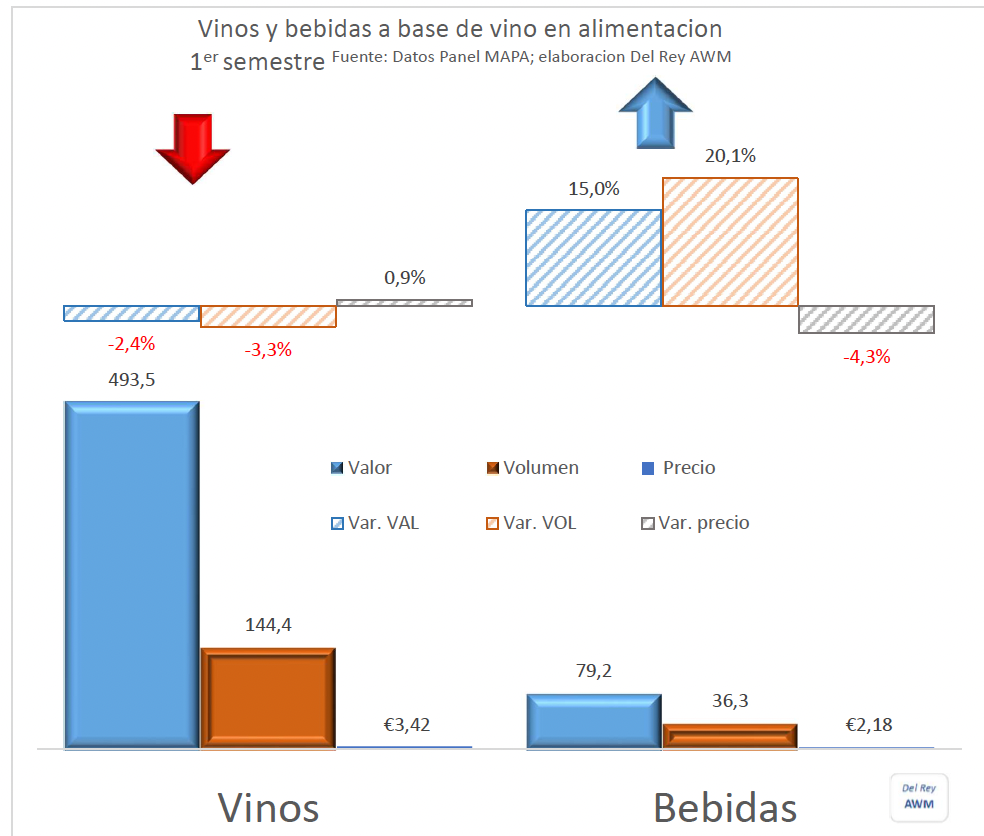
10 septiembre 2026.- Los datos del panel alimentario que publica el Ministerio de Agricultura muestran una caída del consumo de vino en el canal de alimentación del 2,4% en valor hasta los 493,5 millones de euros en seis meses y del 3,3% en volumen hasta 1.4 millones de hectolitros. Según estos datos, analizados por Del Rey AWM, los precios medios se mantuvieron muy estables en el periodo con apenas una subida del 0,9% hasta situarse en 3,42 euros por litro.
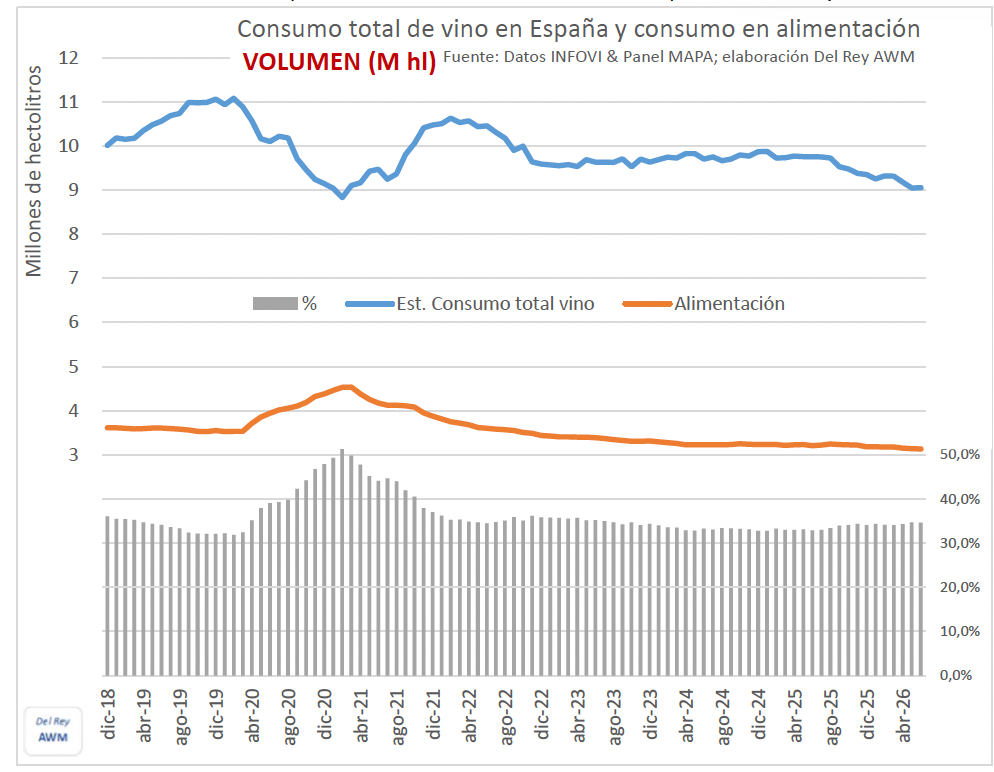
El vino en alimentación es un 35% del total que se consume en España
El consumo de vino en el canal de alimentación, sin embargo, es una parte relativamente pequeña del consumo total de vino en el país y a la que se debe añadir el consumo en hostelería, en tiendas especializadas, establecimientos no permanentes y otros canales como internet o ventas en bodega, que son importantes. En los últimos datos interanuales a junio de este año, el Panel del MAPA sitúa el consumo en este canal en un 34,6% del total del consumo que podemos estimar con los datos del INFOVI: 3,1 millones de hectolitros en 12 meses, sobre un total estimado de poco más de 9 millones. En los últimos años, la gran disrupción se produjo durante la pandemia y su consecuente confinamiento, cuando por necesidad subió el consumo de todos los productos en el hogar a costa de la mucho mayor pérdida que se produjo en una hostelería que permaneció cerrada durante meses. Tras ese brusco cambio provocado por la COVID, el consumo de vino en el hogar volvió a niveles similares a los anteriores o incluso algo en descenso.
Con los datos más recientes, sin embargo, el consumo en el canal de alimentación muestra una caída algo más suave que el consumo global, del 2,4% en el interanual a junio, frente al -7,2% del consumo total, lo que indica que las perdidas en otros canales de distribución son sustancialmente mayores.
La caída del consumo de vino en alimentación se acelera en volumen en el semestre
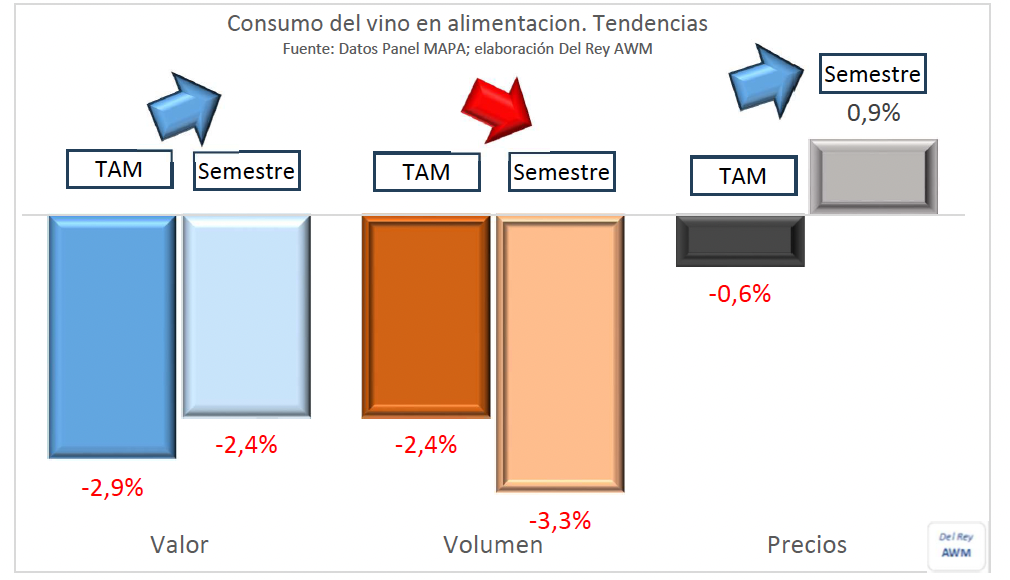
En el primer semestre de 2026 se ha acelerado algo la pérdida de consumo de vino en el canal en volumen, aunque la mejor evolución de los precios medios hace que se suavice la caída en valor. Si comparamos (i) los datos de los últimos 6 meses (semestre) con (ii) los de los últimos 12 (interanual), comprobamos que el precio medio que venía cayendo en 2025 en este semestre mejora ligeramente, subiendo un ligero 0,9% que supone 3 céntimos de euro por litro hasta los 3,42€/l.
Acompaña a esta subida ligera del precio medio una prolongación y endurecimiento de la pérdida de volumen de ventas que, si en los últimos 12 meses era del -2,4%, pasa en el semestre a caer el 3,3%. Pero su suaviza la pérdida de facturación gracias a estos mejores precios, que si en el último año era del 2,9% ahora pasa a ser un -2,4%.
Las categorías más económicas son las que aumentan su facturación
Por tipo de vino, sufren más los vinos tranquilos, especialmente con denominación de origen protegida (DOP) que los vinos espumosos y son los vinos con IGP (indicación geográfica protegida) o sin ninguna indicación los únicos que obtienen un cierto aumento de su facturación en el semestre, mientras los vinos generosos consiguen mantener sus ventas en valor.
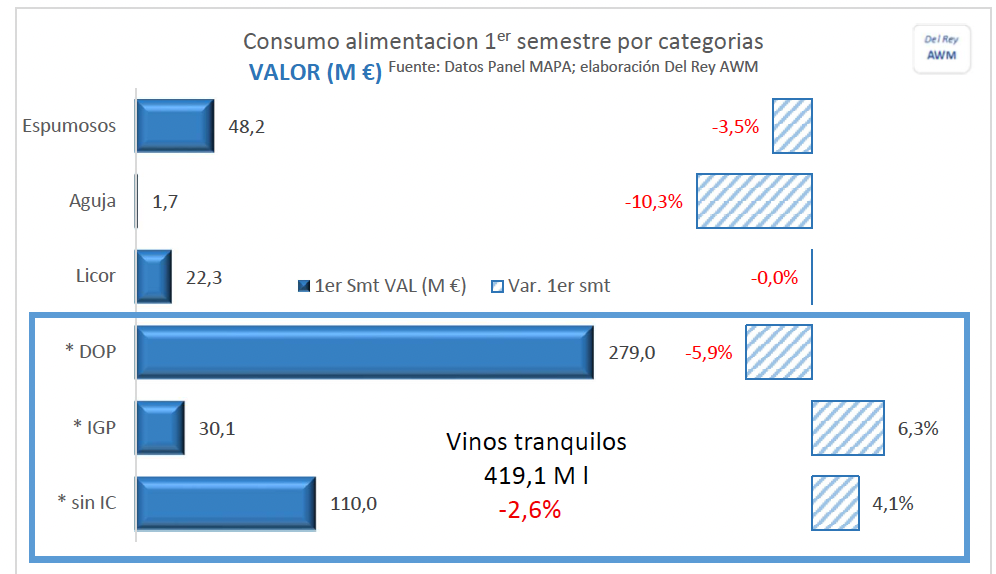
Siempre según estos datos del panel de alimentación del Ministerio, los vinos tranquilos con DOP – que son los que más se venden – lideran las caídas, con una pérdida del 7,5% en volumen hasta los 58,7 millones de litros en seis meses y del 5,9% en valor hasta los 279 millones de euros. Estas bajadas son sustancialmente mayores a las que se producen en vinos espumosos, que apenas pierden respectivamente un 0,9% en botellas y un 3,5% en euros. Y mayores que las de los vinos de licor que se mantienen estables en valor, aunque caen un 3,9% en volumen.
Y son, las de los vinos con DOP, cifras sensiblemente peores que las registradas por los vinos con IGP y los vinos sin indicación, que aumentan su facturación en el semestre – 6,3% y 4,1% respectivamente – aunque el vino sin indicación registra una pérdida del 1,3% en volumen, mientras el vino con IGP también crece en litros un notable 7,7%. Dos categorías de vinos tranquilos, las de IGP y sin indicación, que son las que se venden a precios inferiores: 3,10 euros por litro la primera y apenas 1,77 euros por litro la segunda de media, pese a registrar estos últimos una subida de precio importante del 5,5%.
Vinos blancos crecen, pero sin compensar lo que pierden los tintos
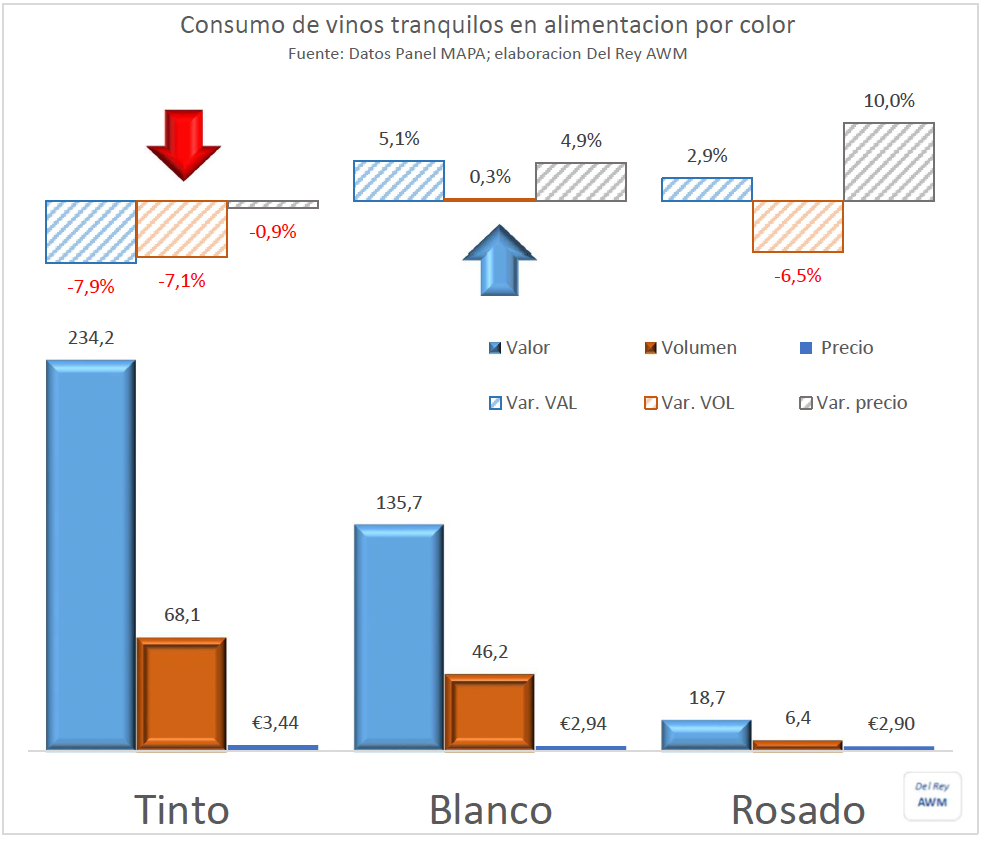
Por colores, el vino blanco sigue mostrando una evolución mucho mejor que los tintos, que es donde se concentra la actual crisis, pero estos siguen siendo mayoritarios entre los consumidores españoles.
En el primer semestre del año, los vinos tintos en el canal de alimentación han caído un 7,9% en valor hasta los 234,2 millones de euros en seis meses – con pérdida de 20 millones – y un 7,1% en volumen hasta los 68,1 millones de litros. Con un precio medio que, siendo el más alto de los tres tipos de vino, también registra una leve pérdida del 0,9%. El blanco, por su parte, crece en valor, un 5,1%, no porque se vendan muchas más botellas (+0,3%) sino principalmente por venderse más caras (4,9%). Y los rosados, siendo una categoría mucho menor en tamaño, se revalorizan considerablemente en este semestre, con precios que permiten aumentar las ventas en euros pese a perder botellas en volumen.
Dos tendencias distintas, particularmente entre blancos y tintos, que tanto en el consumo nacional como en exportaciones, en España y en el resto del mundo, vienen siendo claramente diferentes desde hace ya años, con una progresión clara del consumidor hacia vinos más frescos, agradables y fáciles de beber en cuanto a los vinos “populares” –no necesariamente baratos – perfectamente compatible con el mantenimiento de muchos vinos tintos de los que especialmente la gama de más valor y prestigio también se defiende bien en estos tiempos de crisis.
Pero lo que de verdad crece son las bebidas a base de vino y el desalcoholizado
Los datos del panel nos ofrecen también información muy interesante sobre cómo se comportan otras bebidas derivadas del vino y, más recientemente, los vinos desalcoholizados.
Según estos datos, referidos exclusivamente al consumo en alimentación, pero que pueden ser indicativos de las tendencias generales de consumo, frente a la caída de ventas del vino, las bebidas derivadas logran un muy buen crecimiento en este semestre.
Entre los vinos, el panel identifica el vino desalcoholizado, para el que da una cifra de ventas en el semestre de 2,2 millones de euros y apenas 0,3 millones de litros. Cantidad e importe muy pequeños, pero para los que se dan unos crecimientos extraordinarios en este periodo del 147% en volumen y del 84,9% en valor. Dado el margen de error que puede haber en este tipo de estudios, interesa señalar estas cifras, pero deben observarse con calma durante periodos de tiempo más prolongados para ver si son tendencia o cambios pasajeros.
Las bebidas derivadas del vino, sin embargo, alcanzan según el mismo panel cifras mucho mayores, con una facturación en el semestre de 79,2 millones de euros y ventas en volumen de 36,3 millones de litros, a un precio medio de 2,18 euros por litro. Entre ellas el panel de alimentación recoge datos detallados para:
Vermut
Sangria
Tinto de verano
Bebidas sin alcohol
En los primeros seis meses de este año – sin contar por lo tanto los meses principales del verano –, el crecimiento de ventas de estas bebidas derivadas del vino habría sido según el MAPA del 15% en valor y del 20,1% en volumen con una pérdida de precio medio del -4,3%.
De entre los distintos productos, vermut pero sobre todo tintos de verano y otras bebidas sin alcohol logran crecimientos extraordinarios del 15% en el primer caso y superiores al 30% en los dos últimos en valor. Y todos ellos por encima del 20% en volumen. Por el contrario, la sangría habría registrado una pérdida en el semestre del 3,8% en euros y habría permanecido sin variación en volumen, siendo la menor de las subcategorías que se recogen.
En definitiva,
Todos los datos deben ser analizados siempre con cuidado y las conclusiones no pueden precipitarse sobre un periodo concreto. Para ver si son parte o no de una tendencia conviene seguirlas con atención pero durante largos periodos. En todo caso, estas cifras, donde persisten
la mejor marcha de vinos blancos y rosados que tintos,
las categorías más populares frente a las más caras
y relativamente mejor los espumosos frente a los vinos tranquilos en su conjunto,
además de la buena marcha de las bebidas derivadas del vino
apuntan todas hacia posibles preferencias por vinos frescos, agradables, fáciles de beber, posiblemente con burbujas y seguramente más dulces entre una gran parte de los consumidores. Tendencias, sin embargo, que pueden ser perfectamente compatibles con el buen avance de otras categorías de vinos más tradicionales y que en muchos casos también van sorteando las dificultades actuales.